

29 октября 2026 года стало известно, что холдинг «Байтерек» разрешил «Отбасы банку» обратиться за лицензией на исламские банковские операции. Банк планирует развивать жилищное финансирование по исламским принципам; запуск программы будет зависеть от получения лицензии.
При обычной ипотеке покупатель получает заём и возвращает его с вознаграждением. При исламском финансировании жилья сделка может строиться иначе: банк покупает квартиру и продаёт её клиенту с заранее согласованной наценкой или приобретает жильё вместе с ним и постепенно продаёт свою долю.
Условия исламской ипотеки в Казахстане зависят от конкретного договора. Разбираемся, из чего складываются платежи, кому может подойти такой способ покупки и почему отсутствие ссудного процента ещё не говорит о том, сколько будет стоить жильё.
Чем исламское финансирование жилья отличается от обычной ипотеки
Исламская ипотека — общее название нескольких способов покупки жилья по принципам исламского финансирования. Название связано с привычной для покупателя задачей и возможным залогом недвижимости, но юридическое устройство сделок различается.
| Признак | Обычный жилищный заём | Мурабаха | Убывающая мушарака |
|---|---|---|---|
| Основа сделки | Заём на покупку жилья | Продажа жилья клиенту в рассрочку | Совместная покупка и постепенный выкуп доли финансирующей стороны |
| Доход финансирующей стороны | Вознаграждение по займу | Согласованная наценка к цене покупки | Плата за пользование её долей в предусмотренной договором модели |
| Кто владеет жильём | Обычно покупатель; жильё может быть в залоге | Сначала банк, затем покупатель в соответствии с договором | Клиент и финансирующая сторона владеют долями, которые меняются по мере выкупа |
| Из чего состоят платежи | Погашение долга и вознаграждение | Оплата согласованной цены продажи | Выкуп доли и, при наличии договора аренды, плата за пользование долей |
| Что сравнивать | График, полную стоимость и дополнительные расходы | Цену продажи, график и дополнительные расходы | Цену выкупа доли, аренду, график и дополнительные расходы |
Таблица составлена по разъяснениям Духовного управления мусульман Казахстана, Агентства по регулированию и развитию финансового рынка и Управления МФЦА по регулированию финансовых услуг, 2020–2026 годы. Конкретные права и обязанности определяются договором.
При всех вариантах покупателю нужно выяснить, сколько он заплатит за жильё и сопутствующие услуги. Для мушараки особенно важно узнать, зафиксирована ли арендная плата на весь срок или договор предусматривает её пересмотр.
Как работает мурабаха: покупка с наценкой
Банк или другая финансирующая организация сначала приобретает выбранное жильё у продавца, а затем продаёт его клиенту дороже с оплатой в рассрочку. В договоре раскрываются цена покупки и наценка. Разница между ними составляет доход от продажи.
Например, покупатель нашёл квартиру за 20 млн теңге и договорился о сделке с наценкой 3 млн теңге. Цена продажи клиенту составит 23 млн теңге. Если при оформлении он платит 5 млн, оставшиеся 18 млн распределяются по графику. При равных платежах на 120 месяцев это 150 тыс. теңге в месяц.

Это условный расчёт, а не предложение банка. В нём не учтены оценка, нотариус, регистрация и другие возможные расходы. Цена и первоначальный платёж в реальной сделке будут зависеть от выбранного объекта и условий финансирующей организации.
Покупателю следует посмотреть, когда право собственности переходит к нему и устанавливается ли залог до полной оплаты. Также нужно выяснить, что произойдёт при просрочке и можно ли получить скидку при досрочном погашении. Ответы зависят от договора: заранее согласованная цена сама по себе не раскрывает всех этих условий.
Как работает убывающая мушарака
При убывающей мушараке покупатель и финансирующая сторона участвуют в приобретении жилья. Затем покупатель постепенно выкупает долю партнёра. В одной из моделей клиент также арендует принадлежащую партнёру долю и платит за пользование ею.
Допустим, квартира стоит 20 млн теңге. Покупатель вносит 5 млн, финансирующая сторона — 15 млн. Если по условиям примера её долю выкупают равными частями за 120 месяцев, на выкуп приходится 125 тыс. теңге в месяц. При условной неизменной плате за аренду в 50 тыс. теңге ежемесячный платёж составит 175 тыс. теңге, а вся аренда за срок — 6 млн.

В этом примере покупатель потратит на приобретение и аренду 26 млн теңге: собственный взнос, выкуп доли и арендную плату. Расходы на оформление не включены. Это только арифметическая модель: в реальном договоре аренда может меняться, а порядок оценки и выкупа доли — отличаться.
До подписания договора стоит получить ответы на несколько вопросов: как зарегистрированы доли, по какой цене они выкупаются и что происходит с арендной платой по мере уменьшения доли партнёра. Условия ремонта, страхования, продажи квартиры и выхода из сделки тоже нужно смотреть в документах. Обязанности владельцев нельзя определить по одному названию «мушарака».
Как устроен обычный жилищный кредит
При обычной ипотеке банк предоставляет деньги на покупку жилья. Заёмщик возвращает основной долг и платит вознаграждение за пользование деньгами. Приобретаемая квартира может служить залогом исполнения обязательств перед банком.
Для сопоставления возьмём ту же квартиру за 20 млн теңге и взнос 5 млн. Если условный заём на 15 млн возвращается 120 равными платежами по 180 тыс. теңге, банку будет выплачено 21,6 млн. Вместе с первоначальным взносом покупатель потратит 26,6 млн теңге без дополнительных расходов. Вознаграждение в этом упрощённом примере — 6,6 млн теңге.
Это не действующий тариф и не расчёт по конкретной процентной ставке. У реальных займов размер платежа зависит от ставки, срока и метода погашения. Для сравнения предложений запросите график и годовую эффективную ставку вознаграждения — ГЭСВ, которая помогает оценить стоимость банковского займа с учётом предусмотренных расчётом платежей.
Физические лица могут досрочно погашать банковские кредиты без неустойки. У договора продажи в рассрочку или совместного выкупа нужно отдельно проверить порядок досрочного расчёта и возможной скидки.
Рассчитать нагрузку поможет и материал о том, на что обращать внимание при сравнении займов и кредитов.
Что выгоднее и как сравнить предложения
Универсального ответа нет. В условных примерах мурабаха даёт меньшую общую сумму, но цифры подобраны для объяснения механизма. По ним нельзя судить о том, какой продукт будет дешевле на рынке или доступен конкретному покупателю.
Если для человека принципиально соблюдение исламских финансовых правил, начать сравнение можно с договора и заключения совета по принципам исламского финансирования. Если главная задача — уменьшить расходы, нужны предложения на одну и ту же стоимость жилья, с одинаковым первоначальным взносом и сопоставимым сроком.
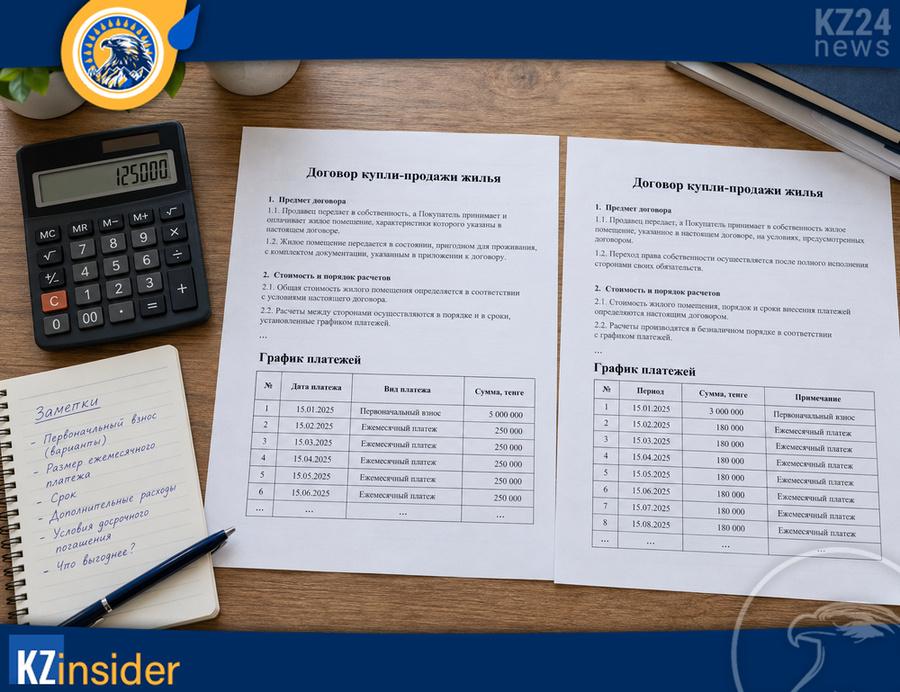
Попросите у каждой организации письменный расчёт. В нём должны быть видны первоначальный платёж, все платежи по графику, расходы на оценку и оформление, а также предусмотренные договором комиссии и страхование. Для мушараки отдельно попросите показать стоимость выкупа доли и арендную плату. Если аренда пересматривается, сравните не только первоначальный платёж, но и условия изменения.
При выборе учитывайте и свои планы. Если ожидается досрочный расчёт, заранее выясните, как он повлияет на оставшуюся сумму. Если ежемесячный бюджет ограничен, проверьте не только платёж на старте, но и те платежи, которые могут измениться. Полезно также узнать, что будет при продаже жилья до окончания договора.
Залог встречается и в других видах финансирования. Как он работает на примере машины, объясняется в материале о кредите под залог автомобиля.
Где искать исламское финансирование и как проверить организацию
Исламские банковские операции могут проводить организации с соответствующим разрешением. Закон о банках предусматривает возможность таких операций и для универсального банка при наличии дополнительной лицензии. Направление внутри обычного банка называют исламским окном.
Для клиента это означает, что наличие у банка обычной лицензии или объявление о планах ещё не подтверждает доступность конкретной жилищной программы. Нужно проверить разрешённые операции, сам продукт и его условия. Исламские операции учитываются отдельно, а совет по принципам исламского финансирования рассматривает соответствие сделок этим принципам.
Свою систему регулирования имеет Международный финансовый центр «Астана» — МФЦА. Его финансовый регулятор AFSA ведёт публичный реестр организаций и разрешённых им видов деятельности. При обращении к участнику МФЦА следует проверить в реестре действующий статус и разрешение именно на предлагаемую услугу.
Название «исламское финансирование» и заключение о соответствии религиозным принципам не заменяют разрешение регулятора на финансовую деятельность. Проверяйте организацию и вид услуги до подписания договора.
Как пример стадии подготовки: Kazakhstan Islamic Finance Company сообщает, что принимает предварительные заявки на жилищную мурабаху, но договоры по жилью пока не оформляет до отдельного одобрения продукта её шариатским советом. Предварительная заявка не означает одобрения покупки.
Пока нет комментариев — будьте первым.