
4 июня 2026 года Национальный банк Казахстана сообщил, что запущено более 30 проектов с использованием цифрового теңге на сумму около 340 млрд теңге. Это форма национальной валюты, с которой уже работают некоторые государственные проекты. Разбираемся, что такое цифровой теңге простыми словами, чем он отличается от денег на банковской карте и смогут ли им пользоваться обычные покупатели.
- Что такое цифровой теңге
- Чем цифровой теңге отличается от денег на карте
- Как устроены цифровой счёт и платежи
- Как работают маркировка и смарт-контракты
- Где цифровой теңге применяют в Казахстане
- Как начать пользоваться цифровым теңге
- Можно ли платить без интернета
- Кто видит операции и заменит ли цифровой теңге наличные
Что такое цифровой теңге
Цифровой теңге — форма национальной валюты Казахстана и законное платёжное средство. Его выпускает Национальный банк. Деньги учитываются на специальной платформе, а доступ к цифровому счёту пользователь получает через участника платформы.
Для покупателя это всё тот же теңге: отдельную иностранную валюту или криптовалюту покупать не нужно. При этом цифровая форма отличается устройством от денег на обычном банковском счёте. Это имеет значение для того, кто выпускает деньги, как они учитываются и какие условия можно задать для отдельных платежей.
Национальный банк называет цифровой теңге третьей формой национальной валюты наряду с наличной и безналичной. По замыслу регулятора, формы должны обмениваться между собой: цифровые теңге можно будет переводить в безналичные и получать наличными через доступные сервисы.
Чем цифровой теңге отличается от денег на карте
У наличных, обычного банковского счёта и цифрового счёта одна валюта, но разные способы учёта. Банкнота находится у её владельца. Остаток на обычном счёте отражает обязательство коммерческого банка перед клиентом, а цифровой теңге является обязательством Национального банка.
| Что сравниваем | Наличные теңге | Деньги на банковском счёте | Цифровой теңге |
|---|---|---|---|
| Как существуют | Банкноты и монеты | Запись на счёте в банке | Запись на цифровом счёте на платформе |
| Кто отвечает по обязательству | Национальный банк | Обслуживающий банк | Национальный банк |
| Как получить доступ | Владеть банкнотами или монетами | Через банк и его платёжные инструменты | Через участника платформы, обслуживающего цифровой счёт |
| Как платить | Передать деньги продавцу | Использовать карту, приложение или другой банковский сервис | Использовать доступный сервис участника платформы |
| Дополнительные условия для отдельных операций | Зависят от сделки | Могут задаваться условиями банковских услуг | Возможны маркировка и смарт-контракт |
Таблица составлена по материалам Национального банка и правилам обращения цифрового теңге.
Банковская карта и QR-код — способы совершить платёж. Похожий экран в приложении может скрывать разные способы учёта средств: обычный банковский счёт или цифровой счёт на платформе.
Например, при привычном переводе через приложение клиент распоряжается деньгами на банковском счёте. Для операции с цифровым теңге нужен цифровой счёт и сервис участника платформы. Какие функции доступны человеку, зависит от подключения и условий конкретного участника.
Как устроены цифровой счёт и платежи
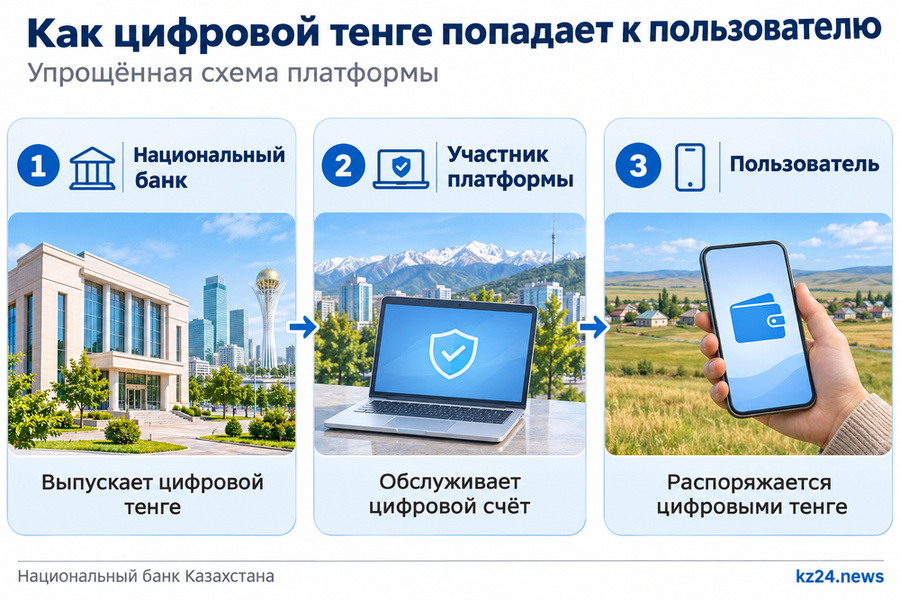
Национальный банк выпускает цифровые теңге и управляет платформой. Банки и другие допущенные участники связывают её с пользователями: обслуживают цифровые счета и предоставляют инструменты для операций. Сам пользователь может быть частным лицом, предпринимателем или организацией.
Цифровой счёт нужен для учёта и хранения цифровых теңге и распоряжения ими. Правила также допускают хранение на внешних электронных носителях при соблюдении технических требований. Какие именно носители и приложения предложат пользователям, зависит от действующих решений участников платформы.
Путь денег можно представить так: участник получает цифровые теңге, пользователь приобретает их через доступный сервис и затем распоряжается ими со своего цифрового счёта. Получатель должен иметь возможность принять такой платёж через подключённую инфраструктуру. Условия подключения и перечень операций нужно смотреть у своего обслуживающего участника.
При выборе сервиса стоит обращать внимание на тарифы и условия договора цифрового счёта. Правила регулируют отдельные виды операций, а доступные функции зависят от приложения. В частности, порядок оплаты зависит от вида операции и категории клиента.
Как работают маркировка и смарт-контракты
Маркировка позволяет присвоить цифровым теңге знак, по которому можно идентифицировать средства и отслеживать операции с ними. Смарт-контракт задаёт правила, условия и критерии использования цифровых теңге. Эти инструменты можно применять вместе, но маркировка и смарт-контракт решают разные задачи.
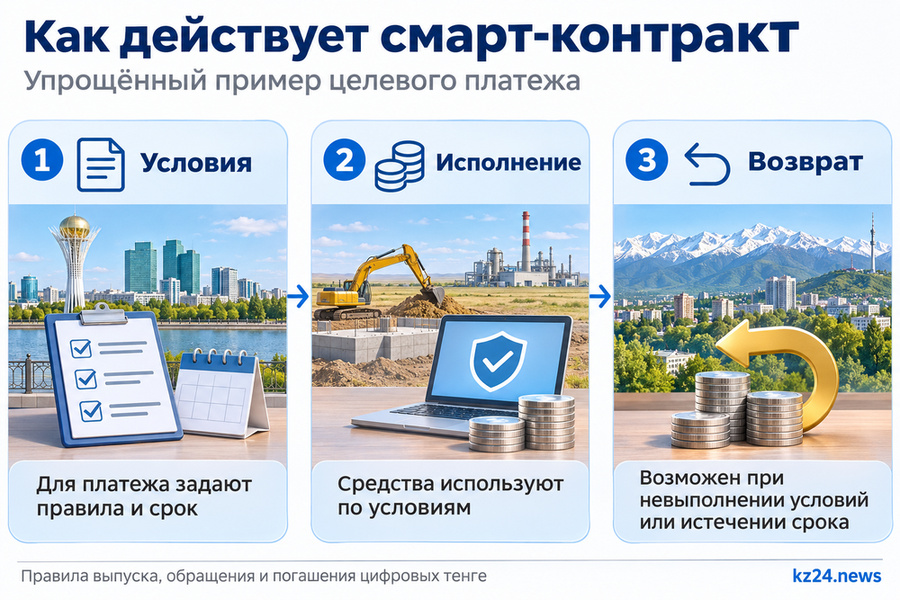
Представим финансирование определённой закупки: в условиях задают, кому и при каких обстоятельствах можно перечислить средства. Платёж должен соответствовать условиям смарт-контракта. Если условия не выполнены или срок истёк, правила предусматривают возможность возврата цифровых теңге. Конкретный набор условий зависит от договора и правил соответствующей программы.
Маркировка помогает отличить выделенные средства и проследить операции с ними. Для расчёта по сделке нужны сведения и условия, предусмотренные её участниками, в том числе о поставке товара или выполнении работы.
В правилах указано, что маркировку и смарт-контракт формирует владелец цифрового счёта или уполномоченное им лицо с учётом применимых норм и договоров.
Смарт-контракт цифрового теңге предусматривает срок исполнения и возможность возврата средств, если условия не выполнены или срок истёк.
Где цифровой теңге применяют в Казахстане
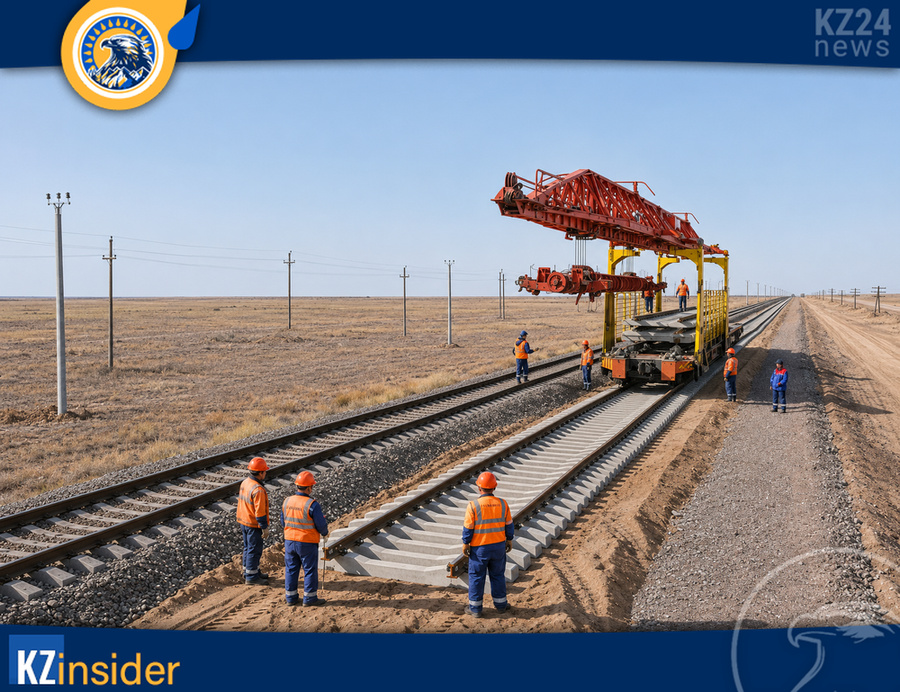
Один из проверенных примеров — финансирование строительства участка железной дороги Достык — Мойынты. В пилотном проекте выделенные средства маркировали на платформе цифрового теңге. Это позволило опробовать учёт целевого расходования в конкретном проекте.
В сообщении об отчёте о работе за 2025 год Национальный банк сообщил более чем о 30 проектах на сумму около 340 млрд цифровых теңге. Среди направлений были кредитование и субсидирование фермеров, строительство автодорог, налоговое администрирование и инфраструктурные проекты.
Для бюджета программируемость может задавать условия расходования в рамках конкретной программы. Ограничения на определённую закупку указывают в условиях соответствующей сделки и регулирующих её документах.
Как начать пользоваться цифровым теңге
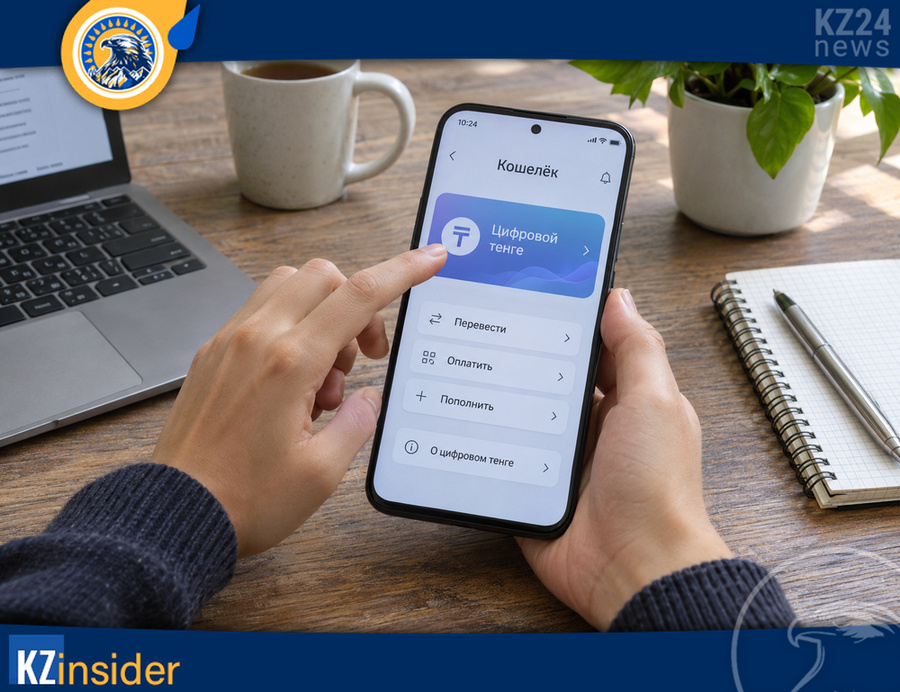
Начать стоит с банка или другого участника платформы, который предлагает цифровой счёт. Национальный банк указывает, что взаимодействие пользователей с цифровым теңге организуется через участников финансового рынка. Доступность отдельного сервиса и его функций может различаться.
Перед открытием счёта проверьте в официальном приложении или на сайте организации, поддерживает ли она цифровой теңге и какие операции доступны. Прочитайте условия открытия и обслуживания счёта, пополнения, переводов и обмена на другие формы теңге. Если функция есть только в пилотном проекте, её условия могут отличаться от обычного банковского продукта.
Не сообщайте посторонним коды подтверждения и данные для входа. Для доступа к цифровым счетам и подтверждения операций правила платформы предусматривают использование средств защиты, включая криптографические ключи. При подозрительном запросе свяжитесь с обслуживающей организацией через её официальный канал.
Не нужно открывать случайную ссылку из сообщения только потому, что отправитель обещает подключить цифровой теңге. Открытие счёта и доступные способы подтверждения проверяйте непосредственно у выбранного участника платформы.
Можно ли платить без интернета
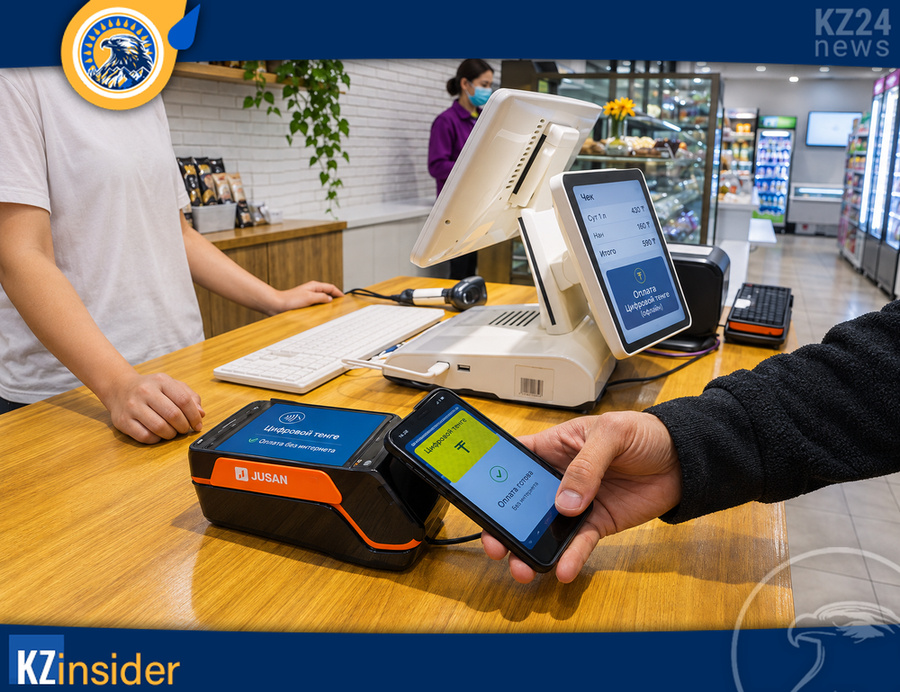
Такая возможность испытывалась. В пилотном проекте Национального банка описаны покупки без доступа к интернету у покупателя и продавца. Для этого нужна совместимая технология у обеих сторон сделки.
Возможность зависит от доступного решения, устройства, продавца и условий сервиса. Перед поездкой в место без связи не стоит рассчитывать на такой платёж, пока конкретный способ не подтверждён у обслуживающей организации и получателя.
На практике платёж без сети должен быть устроен так, чтобы устройство могло провести операцию и затем передать сведения системе при восстановлении соединения. Конкретный порядок и ограничения определяются реализацией сервиса.
Кто видит операции и заменит ли цифровой теңге наличные
Национальный банк заявляет, что на цифровой теңге распространяется режим банковской тайны. В то же время операции на платформе учитываются, а маркировка отдельных средств создаётся именно для их идентификации и мониторинга. Круг доступа к сведениям определяется применимыми правилами и законом.
Для бюджетной программы возможность отслеживать помеченные средства связана с условиями этой программы. Условия обработки данных, доступ к счёту и действия при спорной операции стоит проверить в договоре с обслуживающим участником.
Национальный банк описывает цифровой теңге как дополнение к наличным и безналичным деньгам. В его материалах о проекте предусмотрен обмен между формами национальной валюты. Банкноты и монеты продолжают обращаться.
Цифровой теңге также отличается от криптовалюты по выпуску и правовому статусу: его единственный эмитент — Национальный банк, а сам он является законным платёжным средством Казахстана. Стоимость цифрового теңге выражена в той же национальной валюте, что и стоимость обычного теңге.
Пока нет комментариев — будьте первым.