
8 октября 2026 года Агентство по регулированию и развитию финансового рынка разъяснило, когда действующий «Стоп-кредит» не препятствует выдаче займа. Например, исключения предусмотрены для некоторых покупок с оплатой напрямую продавцу. Разобрались, как оформить добровольный отказ от кредитов в Казахстане через eGov Mobile, сколько он действует и что делать, если на ваше имя всё же оформили чужой заём.
Что понадобится для услуги «Стоп-кредит»
Для подачи заявки нужен доступ к eGov Mobile и электронная цифровая подпись — ЭЦП, которой заявитель подтверждает электронный документ. Услуга бесплатна. По сведениям электронного правительства, её оказывают в течение 30 минут после подачи заявления.
Отдельно загружать справки о доходах или прикладывать кредитный договор по опубликованной инструкции не требуется. Результат нужно проверить в личном кабинете: отправленная заявка и подтверждённый отказ — разные этапы.
Как подключить отказ от кредитов через eGov Mobile
Заявление подаёт сам человек, на чьё имя будет установлен отказ. Подготовьте доступ к своему аккаунту и ЭЦП, затем откройте приложение.
Агентство финансового регулирования описывает следующий порядок:
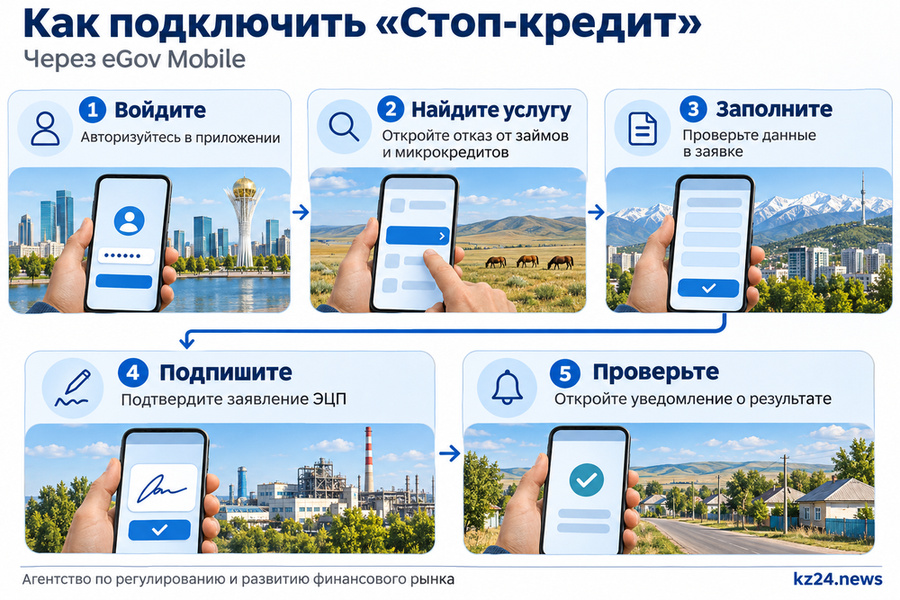
- Войдите в eGov Mobile. Авторизуйтесь в своём аккаунте, чтобы подать заявление от своего имени.
- Найдите услугу. На главной странице откройте «Популярные услуги» и выберите «Отказ от займов и микрокредитов». В каталоге она также может называться «Добровольный отказ от получения банковских займов, микрокредитов».
- Заполните заявку. Проверьте данные и заполните обязательные поля электронной формы.
- Подпишите заявление. Подтвердите действие своей ЭЦП и отправьте заявку.
- Проверьте результат. Откройте уведомление в личном кабинете или историю получения услуг. Дождитесь результата об установлении добровольного отказа.
После активации отметка появляется в кредитной истории. Банки и микрофинансовые организации — МФО — видят её при обращении в кредитное бюро. Услугу также можно заказать на портале eGov.kz: в разделе «Сервисы» найдите её по полному названию, заполните форму и подпишите заявление.
При проверке результата обращайте внимание на содержание уведомления: вам нужно подтверждение установления отказа. Если подача прервалась на этапе заполнения или подписания, вернитесь к заявке и завершите её. Пока результата нет, ориентироваться только на то, что услуга открывалась на экране, недостаточно.
Не передавайте посторонним пароль ЭЦП и коды из сообщений от 1414. С их помощью подтверждают действия от вашего имени.
Какие документы и данные подготовить
Для электронной заявки подготовьте:
- доступ к своему аккаунту eGov Mobile;
- действующую ЭЦП и возможность подписать ею заявление;
- данные, которые запросит электронная форма.
Бумажный пакет документов по инструкции к услуге не нужен: заявление заполняется и подписывается онлайн. Отдельный срок действия справок для этой заявки в инструкции не указан. Если подпись недоступна или не удаётся войти в аккаунт, сначала восстановите доступ к собственному аккаунту и подписи.
Близкий человек может помочь пожилому родственнику разобраться с приложением, но заявление и подтверждение касаются самого заявителя. Не сообщайте помощникам пароль подписи и коды подтверждения.
Сколько действует отказ и как его снять
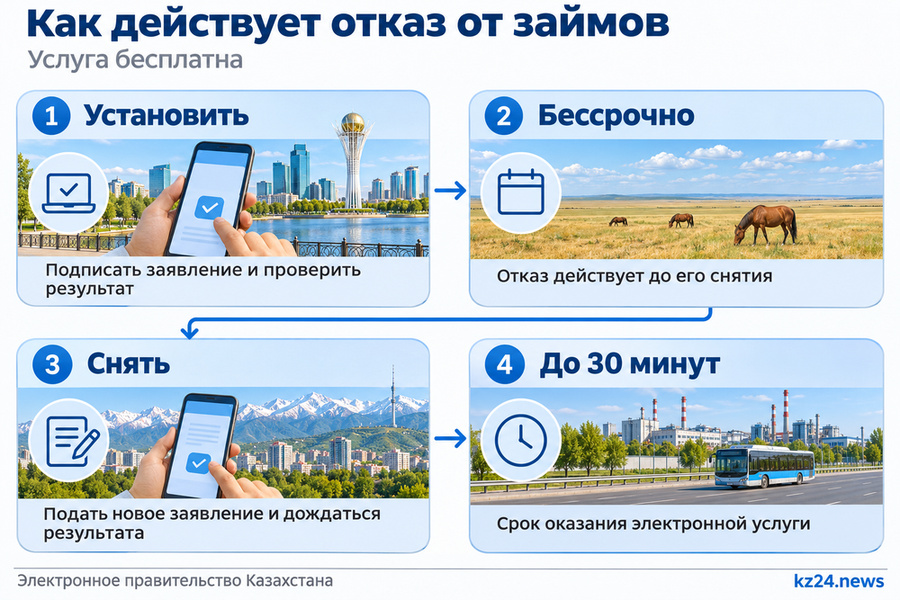
По состоянию на 7 ноября 2026 года услуга бесплатна, а отказ действует бессрочно. Продлевать его каждые полгода не нужно. Электронное правительство указывает срок оказания услуги — до 30 минут с момента подачи заявления.
Если человек собирается оформить заём, для которого действует ограничение, он может снять отказ. Для этого нужно снова открыть услугу добровольного отказа, выбрать её снятие, заполнить и подписать заявление. Затем проверьте уведомление о результате в личном кабинете. Планируя подачу кредитной заявки, дождитесь подтверждения снятия: сам выбор кнопки ещё не является результатом услуги.
Установление и снятие оформляются отдельно. Если вы передумали брать кредит после снятия ограничения и хотите снова воспользоваться защитой, подайте новое заявление на установление отказа и проверьте результат. При этом срок оказания электронной услуги относится к обработке заявления; отдельный срок появления изменений во всех системах кредиторов не указан.
Услуга предусматривает отдельные действия для установления и снятия добровольного отказа. Уведомление о результате доступно в истории получения услуг личного кабинета.
Отказ касается новых займов в предусмотренных правилами случаях. Ранее оформленные обязательства он не погашает: платежи по существующим договорам продолжаются на их условиях.
На какие займы запрет не распространяется
При действующем отказе финансовая организация должна учитывать отметку в кредитном отчёте. Но Агентство по регулированию и развитию финансового рынка перечисляет случаи, когда ограничение не применяется.
В частности, исключение предусмотрено для потребительского банковского займа, если деньги перечисляют непосредственно продавцу или поставщику, а заёмщик подтверждает получение товара, работы или услуги. Также возможны внутреннее рефинансирование в том же банке и заём исключительно на погашение налогов, штрафов или задолженности по исполнительному производству с перечислением денег по назначению.
Для возобновляемого кредитного лимита по платёжной карте при оплате товаров и услуг агентство указало предел до 150 МРП — месячных расчётных показателей. По данным ведомства, в 2026 году это 648 750 теңге. Размер МРП меняется, поэтому сумма в теңге зависит от применяемого показателя.
Для микрокредитов агентство тоже называет исключения: оплата напрямую поставщику, рефинансирование задолженности в той же МФО и погашение налогов, штрафов или задолженности по исполнительному производству. На микрокредиты ломбардов «Стоп-кредит» не распространяется.
Поэтому перед покупкой в рассрочку стоит посмотреть договор и назначение денег: условия конкретного продукта определяют, относится ли он к исключению. Сам отказ не отменяет остальных требований к выдаче займа.
Если после снятия отказа вы рассматриваете микрокредит, проверьте итоговую сумму возврата, срок и условия договора. Подробнее о том, как не ошибиться с микрокредитом, — в отдельном материале.
Что делать, если заявка не прошла или появился чужой кредит
Если не получается найти услугу, проверьте раздел «Популярные услуги» на главной странице или каталог «Госуслуги» → «Налоги и финансы». Если заявка не подписывается, проверьте доступ к ЭЦП и обязательные поля формы. При технических вопросах можно обратиться в единый контакт-центр 1414. До получения уведомления о результате не считайте отказ установленным.
Если в кредитной истории появился незнакомый заём, сразу сообщите об этом банку или МФО. Попросите зарегистрировать обращение, заблокировать доступ к приложению и, при необходимости, карту и счёт. Сохраните сообщения, переписку, выписки и другие материалы, связанные с оформлением займа.
Затем подайте заявление в полицию: укажите кредитора, сумму, дату и известные обстоятельства. Это можно сделать лично, через eGov или e-Otinish. При отказе кредитора исполнять законные требования агентство рекомендует обратиться с жалобой к финансовому регулятору через e-Otinish.
Сохранённые документы помогут изложить обстоятельства обращения: например, по выписке можно указать сведения о займе, а по переписке — сообщить, когда и к кому вы уже обращались. При подаче заявления описывайте известные вам факты и отдельно указывайте, какие действия вы не совершали.
Обязаны ли списать кредит, выданный при запрете?
Если кредит выдан с нарушением действующего отказа, финансовая организация обязана принять предусмотренные законом меры по списанию задолженности, исправлению кредитной истории и возврату взысканных сумм. При этом сам факт обнаружения чужого кредита не означает мгновенного автоматического списания.
Агентство разъясняет: для внесудебного списания мошеннического займа нужны установленные нарушения кредитора и процессуальный документ полиции, например постановление о признании человека потерпевшим. Возможен и судебный порядок. Выдачу при действующем отказе рассматривают с учётом предусмотренных законом исключений.
При обращении сообщите кредитору, что на момент выдачи действовал отказ, если у вас есть подтверждение его установления. Также передайте сведения о заявлении в полицию и сохраните ответ финансовой организации. Эти материалы понадобятся, если вопрос придётся рассматривать дальше, в том числе с участием регулятора или суда.
Пока нет комментариев — будьте первым.