
Ипотека «7-20-25» продолжит действовать в 2027 году. Лимит её финансирования установлен в размере до 100 млрд теңге включительно. В каждом квартале предусмотрено не более 25 млрд теңге, сообщил оператор программы — Казахстанский фонд устойчивости. Решение Нацбанк принял 28 сентября 2026 года.
Вопрос о будущем программы обсуждают после рекомендации Всемирного банка постепенно свернуть её. Как передаёт BES.media, авторы исследования считают программу недостаточно адресной. Нацбанк сообщил изданию, что действующий срок программы — до конца 2029 года. При этом регулятор поддерживает постепенное снижение зависимости ипотечного рынка от субсидирования ставок. Сроки возможного сокращения финансирования после 2027 года он не назвал.
Как будут финансировать займы
Банки сами выдают ипотечные кредиты. Казахстанский фонд устойчивости затем выкупает у них права требования по займам, соответствующим условиям программы. Лимит на 2027 год предназначен для выкупа прав по кредитам, выданным именно в этом году. Предварительное финансирование банков не предусмотрено.
С 2023 года вместо первоначального общего бюджета программы в 1 трлн теңге устанавливают годовой лимит до 100 млрд теңге. Банки самостоятельно оценивают заёмщиков и решают, выдавать ли кредит.
Кто может получить ипотеку
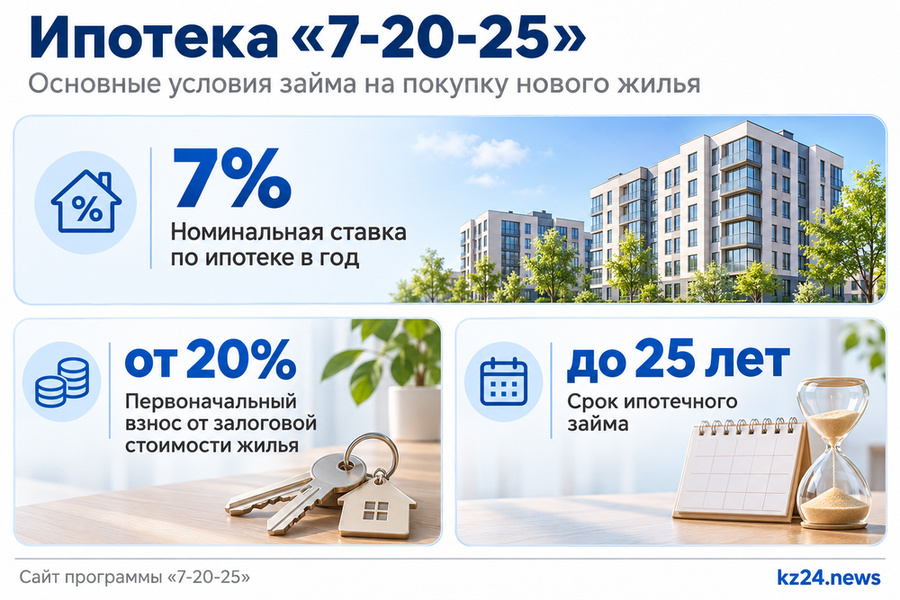
Программа позволяет купить новое жильё от застройщика после ввода дома в эксплуатацию. Номинальная ставка составляет 7% годовых, первоначальный взнос — от 20%, срок кредита — до 25 лет. Участвовать можно один раз. Сайт программы уточняет, что взнос рассчитывают от залоговой стоимости жилья, которую определяет банк.
Заёмщик должен быть гражданином Казахстана и иметь доход от трудовой или предпринимательской деятельности. Непогашенной задолженности по ипотечным жилищным займам быть не должно.
В течение последних 18 месяцев до получения займа у заёмщика и его супруга или супруги не должно быть жилья в собственности в Казахстане. При этом правила предусматривают исключения: например, доля в общей собственности не считается отдельным объектом жилой недвижимости.
Программа не устанавливает единого минимального дохода, но он должен быть достаточным для обслуживания займа. При недостаточном доходе можно привлечь созаёмщика. Банк вправе установить дополнительные требования, которые не противоречат программе.
Предельная стоимость жилья зависит от места покупки:
| Место покупки | Максимальная стоимость жилья |
|---|---|
| Астана, Алматы и их пригородные зоны, Актау, Атырау и Шымкент | 30 млн теңге |
| Караганда | 25 млн теңге |
| Другие регионы | 20 млн теңге |
За получением займа нужно обращаться в банк — участник программы. Среди партнёров оператор называет Halyk Bank, Банк ЦентрКредит, Freedom Bank Казахстан, Bank RBK, Altyn Bank, Евразийский банк и ForteBank. Для обращения потребуются документы, подтверждающие соответствие условиям программы, в том числе наличие дохода, а также другие документы по требованиям банка.
Пока нет комментариев — будьте первым.