
При оценке долговой нагрузки по ипотеке предлагают учитывать доходы и обязательства созаёмщиков. В расчёт также хотят включить текущие жилищные выплаты, если заёмщик направляет их на погашение ипотечного займа.
О разработке проекта постановления 19 ноября сообщил Нацбанк. Документ также предусматривает исключение для внутреннего рефинансирования. Кроме того, регулятор сообщил о решении продлить действующие исключения для жилищных строительных сбережений и отдельных автокредитов.
Как предлагают учитывать созаёмщиков и жилищные выплаты
Коэффициент долговой нагрузки, или КДН, применяют при оценке кредитоспособности заёмщика. При расчёте по ипотечным жилищным займам предлагают учитывать и доходы созаёмщиков, и их долговые обязательства. Поэтому учёт дополнительного дохода сам по себе не гарантирует одобрения большей суммы.
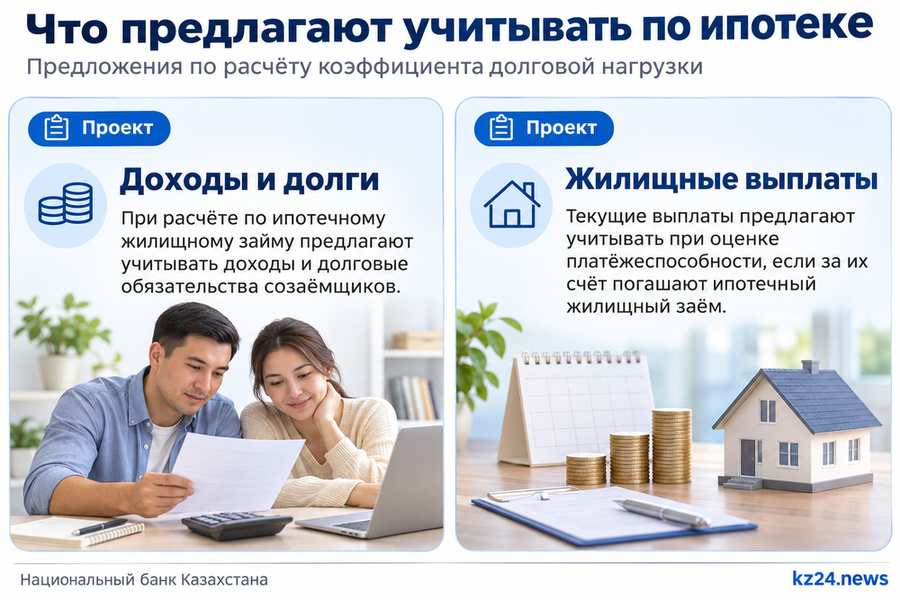
Текущие жилищные выплаты предлагают учитывать при оценке платёжеспособности, если ими погашают ипотечный жилищный заём. Такие выплаты получают, в частности, имеющие на них право военнослужащие и сотрудники специальных государственных, правоохранительных органов и органов гражданской защиты.
Как сообщало Минобороны, деньги можно направлять на погашение ипотеки, приобретение жилья и накопления в системе жилищных строительных сбережений. Предусмотрены и другие цели.
Какие исключения продлят и что предлагают для рефинансирования
Сейчас требование соблюдать предельный КДН при решении о кредитовании не распространяется на займы в системе жилищных строительных сбережений. Исключение действует до 31 декабря 2026 года. Нацбанк сообщил о решении продлить его до 31 декабря 2029 года.
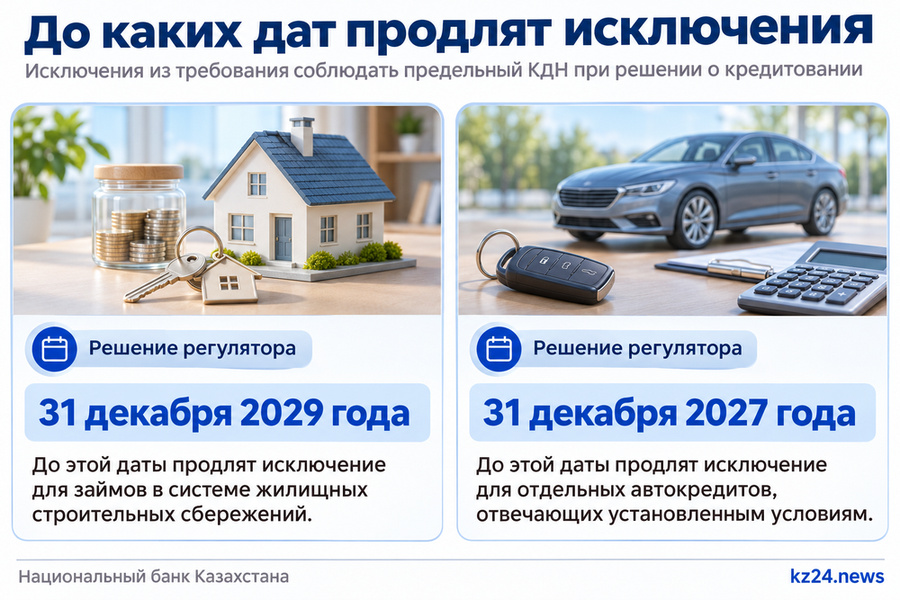
До конца 2026 года исключение действует и для отдельных автокредитов под залог приобретаемой машины. Оно касается новых автомобилей, которые впервые регистрируют в Казахстане, а также подержанных машин при первоначальном взносе не менее 50% стоимости. Для автомобилей со сроком эксплуатации до трёх лет взнос должен составлять не менее 30%. Эти исключения, согласно решению регулятора, продлят до 31 декабря 2027 года.
Ещё одно предложение касается внутреннего рефинансирования. При выдаче займа для него хотят исключить требование соблюдать предельный КДН, если размер периодических платежей по действующему займу не увеличится.
Нацбанк сообщил, что продолжит наблюдать за кредитным рынком в 2027 году. При росте системных рисков регулятор может ввести дополнительные меры.
При выборе между арендой и покупкой жилья можно воспользоваться сервисом «Аренда или ипотека».

Пока нет комментариев — будьте первым.